

Sommaire
- Une comptabilité adaptée à votre activité de chauffeur LeCab
- Quels documents LeCab transmettre à votre comptable ?
- Quel chiffre d’affaires déclarer avec LeCab ?
- Comment enregistrer les commissions et les frais LeCab dans votre comptabilité ?
- Comment gérer la TVA sur les courses LeCab ?
- Quelles dépenses déduire des revenus générés avec LeCab ?
- Comment mesurer la rentabilité de vos courses LeCab ?
- Travailler avec LeCab en micro-entreprise ou en société ?
- Les erreurs fréquentes dans la comptabilité LeCab
- Gestion d’une flotte LeCab : suivez chaque véhicule séparément
- Pourquoi choisir un comptable spécialisé dans le VTC ?
- Les réponses à vos questions sur la comptabilité des chauffeurs LeCab
- Enregistrez le bon chiffre d’affaires : le montant versé par LeCab ne correspond pas toujours aux recettes à déclarer. Vérifiez les relevés, les factures et les commissions prélevées.
- Anticipez vos charges et votre TVA : mettez de côté les cotisations, les impôts et la TVA, puis comptabilisez correctement les frais de véhicule et de plateforme selon votre régime fiscal.
- Mesurez votre rentabilité réelle : suivez votre marge par course, votre revenu par heure et le coût par kilomètre, en intégrant l’approche, l’attente et les retours à vide.
Travailler avec LeCab peut vous permettre d’accéder à des courses réservées à l’avance, à une clientèle professionnelle et à des prestations différentes de celles proposées par les applications VTC généralistes. Mais pour savoir si cette activité est réellement rentable, vous devez aller plus loin que le montant des virements reçus sur votre compte.
La comptabilité LeCab consiste à enregistrer correctement vos courses, vos commissions, vos éventuels bonus et les frais liés à votre véhicule. Elle doit aussi vous permettre de suivre votre TVA, d’anticiper vos charges et de mesurer ce qu’il vous reste réellement après chaque journée de travail.
Le piège serait de confondre le prix des courses, le chiffre d’affaires déclaré, le montant versé par LeCab et votre revenu disponible. Ce sont quatre données différentes.
BVTC vous aide à structurer la comptabilité de votre entreprise VTC pour transformer vos relevés LeCab en informations réellement utiles à votre activité.
Une comptabilité Lecab adaptée à votre activité de chauffeur
LeCab se présente comme un service VTC français destiné aux professionnels et aux particuliers. La plateforme propose notamment des réservations anticipées, des transferts vers les gares et les aéroports, des mises à disposition ainsi que des prestations adaptées aux entreprises.
Pour le chauffeur, cette organisation peut générer différentes catégories d’opérations : courses classiques, prestations réservées, temps de mise à disposition, frais annexes, primes, ajustements ou annulations. Tous ces éléments doivent pouvoir être rapprochés des versements reçus.
BVTC vous accompagne pour :
- enregistrer vos revenus LeCab
- contrôler les relevés de courses
- comptabiliser les commissions et autres frais
- vérifier le traitement de la TVA
- centraliser vos justificatifs
- suivre le coût de votre véhicule
- provisionner vos cotisations et impôts
- mesurer votre rentabilité par plateforme
- préparer vos déclarations fiscales et vos comptes annuels
- gérer la paie lorsque vous employez des chauffeurs
Avec Pennylane inclus, vous pouvez transmettre vos factures et justificatifs au fil de l’eau. Vous évitez ainsi d’accumuler plusieurs mois de relevés avant de vous préoccuper de votre comptabilité.
Quels documents LeCab transmettre à votre comptable ?
Le premier réflexe consiste à conserver tous les documents produits ou mis à disposition par LeCab. Un simple virement bancaire ne permet pas toujours de comprendre le détail de l’opération.
Pour chaque période, votre dossier doit idéalement réunir :
- le relevé détaillé des courses
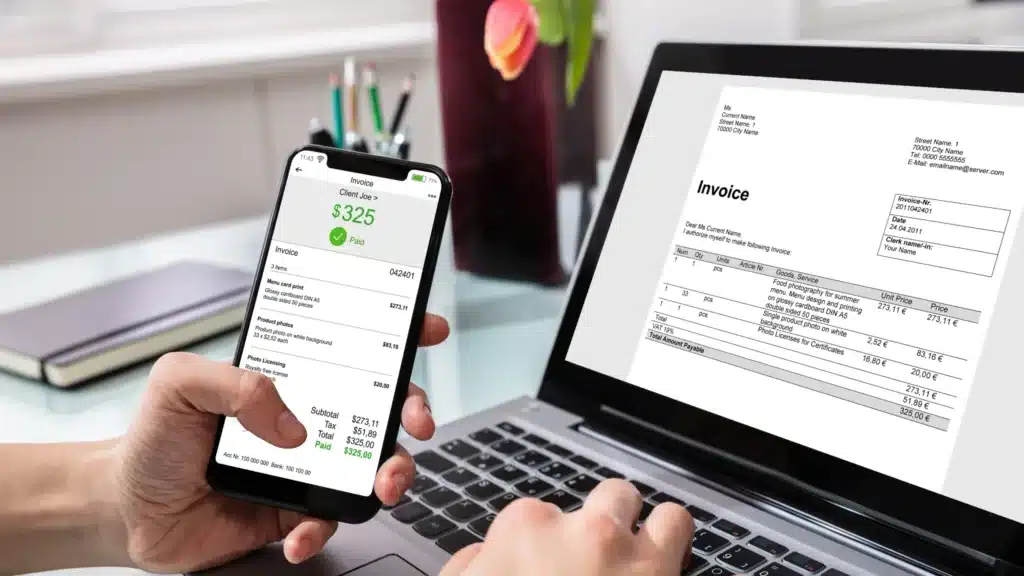
- les factures ou documents relatifs aux prestations
- les factures de commissions et de frais
- les justificatifs de primes ou de bonus
- les régularisations et annulations
- les éventuels remboursements
- le récapitulatif annuel de l’activité
- le contrat conclu avec la plateforme
- le relevé bancaire sur lequel apparaît le règlement
Vérifiez que les documents permettent d’identifier la période concernée, le nombre de prestations, les montants hors taxes, la TVA, les frais prélevés et le net versé.
En pratique, chaque virement reçu doit pouvoir être rapproché d’un relevé précis. Si le montant ne correspond pas, la différence doit être expliquée. Elle peut provenir d’une commission, d’une annulation, d’un bonus, d’un décalage de paiement ou d’une autre régularisation.
LeCab ayant repris les activités de Marcel, certains chauffeurs peuvent encore posséder d’anciens documents au nom de Marcel. Ces pièces doivent être conservées et intégrées à la période comptable correspondante, même si cette marque n’est plus exploitée comme auparavant.
Quel chiffre d’affaires déclarer avec LeCab ?
L’une des erreurs les plus fréquentes consiste à déclarer uniquement le montant net reçu sur le compte bancaire. Ce montant ne représente pas nécessairement le chiffre d’affaires de votre entreprise.
Imaginons que votre relevé mentionne 2 500 euros de prestations et 375 euros de frais ou de commissions. Si 2 125 euros sont versés sur votre compte, votre chiffre d’affaires n’est pas automatiquement limité à cette dernière somme.
Le traitement dépend du rôle exact de LeCab dans la transaction et des conditions prévues par votre contrat.
La plateforme LeCab intervient comme intermédiaire
Lorsque la course est réalisée et facturée par votre entreprise, tandis que la plateforme encaisse le paiement avant de vous le reverser, le chiffre d’affaires peut correspondre au montant brut de la prestation.
Les frais prélevés par la plateforme sont alors enregistrés séparément. La comptabilité fait apparaître :
- le prix total des courses
- le montant de la commission
- les autres frais éventuels
- la TVA applicable
- la somme effectivement versée
Dans cette configuration, comptabiliser seulement le versement net ferait disparaître une partie du chiffre d’affaires et des charges.
LeCab achète ou organise différemment la prestation
Le fonctionnement peut être différent lorsque la plateforme facture elle-même le client et confie ensuite la réalisation du transport à votre entreprise. Le chiffre d’affaires du chauffeur correspond alors aux modalités prévues par le contrat et aux factures émises entre les entreprises.
C’est pourquoi il ne faut pas appliquer automatiquement à LeCab le fonctionnement observé sur Uber, Bolt ou Heetch. Le contrat, les factures et les relevés doivent être analysés ensemble.
Transmettez à votre comptable un relevé complet, une facture et votre contrat de partenariat. Ces documents permettent de déterminer la bonne base de chiffre d’affaires et d’éviter une déclaration incohérente.
Comment enregistrer les commissions et les frais LeCab dans votre comptabilité ?
Les commissions et frais prélevés par une plateforme doivent apparaître distinctement dans une comptabilité tenue au réel. Ils ne doivent pas simplement être soustraits des recettes sans laisser de trace.
Pour être déductible du résultat, une dépense doit notamment être engagée dans l’intérêt de l’entreprise, rattachée à son activité et appuyée par un justificatif valable. Le relevé de courses ne remplace pas nécessairement la facture de commission. Les deux documents peuvent être nécessaires pour comprendre l’opération.
Votre comptable doit vérifier :
- la nature des frais
- l’identité de l’entreprise qui les facture
- leur montant hors taxes
- la TVA mentionnée
- la période concernée
- la correspondance avec les règlements bancaires
Ce suivi permet également de calculer le poids réel des plateformes dans votre activité. Une commission considérée isolément peut sembler raisonnable. Additionnée aux frais du véhicule, à l’énergie, aux assurances et aux périodes d’attente, elle peut toutefois réduire fortement votre marge.
Attention au fonctionnement de la micro-entreprise
En micro-entreprise, les charges réelles ne sont pas déduites une par une pour calculer le bénéfice imposable. L’administration applique un abattement forfaitaire.
Vous devez donc distinguer deux calculs :
- le chiffre d’affaires à déclarer
- la rentabilité économique réelle de votre activité
Vos commissions LeCab, votre carburant, vos mensualités de véhicule, vos réparations et votre assurance diminuent bien la somme disponible sur votre compte. Cependant, ces dépenses ne réduisent pas individuellement la base retenue dans le régime micro-fiscal.
Ce décalage peut devenir important pour un chauffeur qui supporte des charges élevées. La micro-entreprise reste simple à gérer, mais elle n’est pas automatiquement la solution la plus rentable.
Comment gérer la TVA sur les courses LeCab ?
La gestion de la TVA dépend de votre régime fiscal, de votre chiffre d’affaires et de la façon dont les opérations sont facturées.
Un chauffeur qui bénéficie de la franchise en base ne facture pas la TVA tant qu’il remplit les conditions du dispositif. En revanche, lorsqu’il devient redevable de la taxe, il doit la collecter sur ses prestations, la déclarer et la reverser.
Le chiffre d’affaires à surveiller ne se limite pas aux courses effectuées avec LeCab. Il faut additionner l’ensemble des recettes générées par l’entreprise :
- LeCab
- autres plateformes VTC
- clients professionnels directs
- clientèle privée
- mises à disposition
- prestations annexes facturées par la société
Un chauffeur qui regarde séparément le chiffre d’affaires de chaque application peut dépasser un seuil sans s’en rendre compte.
TVA collectée et TVA déductible
Lorsque votre entreprise est assujettie à la TVA, votre comptabilité doit distinguer :
- le montant hors taxes des prestations
- la TVA collectée sur les courses
- la TVA déductible sur les dépenses admissibles
- le montant à reverser à l’administration
La TVA figurant sur les commissions, les réparations, certains équipements ou d’autres dépenses professionnelles peut être récupérable sous certaines conditions. Mais la récupération n’est jamais automatique. Elle dépend notamment de la nature de la dépense, du véhicule, de son utilisation et de la qualité de la facture.
Le traitement fiscal d’un achat de véhicule n’est pas identique à celui d’une location, d’un crédit-bail ou d’un simple entretien.
Placez la TVA collectée sur une réserve de trésorerie distincte. Cette somme ne constitue pas un revenu. La conserver jusqu’à l’échéance évite de fragiliser votre trésorerie au moment de la déclaration.
Quelles dépenses déduire des revenus générés avec LeCab ?
Si votre entreprise relève d’un régime réel, les dépenses professionnelles justifiées peuvent réduire son résultat imposable. Leur traitement dépend néanmoins du statut juridique, du régime fiscal et du mode de financement choisi.
Le véhicule
Le véhicule représente généralement le principal poste de dépense d’un chauffeur VTC. Son coût ne se limite pas à la mensualité.
Vous devez tenir compte :
- du prix d’achat ou des loyers
- des intérêts d’emprunt
- de l’amortissement éventuel
- de l’assurance
- de l’énergie
- de l’entretien
- des réparations
- des pneumatiques
- du lavage
- de la perte de valeur
- des périodes d’immobilisation
Une voiture plus haut de gamme peut ouvrir l’accès à certaines prestations, mais elle doit générer suffisamment de marge pour compenser son coût supplémentaire.
Les dépenses liées aux courses
Le carburant ou la recharge électrique, les péages, le stationnement et certains frais directement liés aux prestations doivent être conservés et classés.
Les justificatifs doivent être lisibles et comporter les informations nécessaires. Un paiement par carte bancaire ne suffit pas toujours : la ligne bancaire prouve le règlement, mais pas systématiquement la nature exacte de la dépense.
Les frais généraux de l’entreprise
Téléphone, logiciel, abonnement professionnel, honoraires comptables, frais bancaires, assurance responsabilité civile et fournitures peuvent également entrer dans les charges de l’entreprise lorsqu’ils répondent aux conditions de déduction.
Il faut cependant séparer clairement les dépenses personnelles des dépenses professionnelles. Lorsqu’un bien ou un service est utilisé pour les deux, le traitement doit rester cohérent avec sa part réelle d’utilisation professionnelle.
Comment mesurer la rentabilité de vos courses LeCab ?
Le chiffre d’affaires est un indicateur d’activité. Il ne mesure ni votre marge ni votre revenu net.
LeCab peut notamment apporter des prestations planifiées, des courses d’entreprise, des transferts vers les gares et aéroports ou des mises à disposition. Ces courses peuvent être intéressantes, mais leur rentabilité dépend aussi du temps mobilisé avant et après la prise en charge.
Pour analyser vos résultats, suivez au minimum :
- le chiffre d’affaires réalisé avec LeCab
- le nombre de courses
- le prix moyen par prestation
- la commission moyenne
- le nombre d’heures mobilisées
- les kilomètres avec passager
- les kilomètres d’approche
- les retours à vide
- les temps d’attente
- les péages et stationnements
- le coût total du véhicule
- la marge obtenue après charges variables
Calculez votre revenu par heure mobilisée
Une course réservée peut imposer d’arriver en avance ou de parcourir plusieurs kilomètres avant la prise en charge. Le temps de travail ne commence donc pas au moment où le client monte dans le véhicule.
Prenez en compte le temps écoulé entre votre départ vers le client et votre retour dans une zone où vous pouvez recevoir une nouvelle course.
Si une prestation génère 70 euros mais mobilise trois heures avec l’approche et le retour, elle n’offre pas la même rentabilité qu’une prestation de 45 euros réalisée en une heure dans une zone active.
Mesurez le chiffre d’affaires par kilomètre total
Le kilométrage facturé au client ne représente qu’une partie des kilomètres réellement parcourus. Vous devez inclure :
- l’approche
- la course
- le repositionnement
- le retour à vide
Plus le nombre de kilomètres non facturés augmente, plus le coût réel de la course progresse.
Comparez les plateformes sans vous fier au prix moyen
Une course LeCab peut être mieux rémunérée qu’une course provenant d’une autre application. Cela ne garantit pas qu’elle soit plus rentable.
Comparez chaque canal selon les mêmes indicateurs : chiffre d’affaires, heures mobilisées, kilométrage total, commissions, dépenses directes et marge. Vous pourrez alors décider quelles plateformes activer selon les horaires, les secteurs et le type de clientèle recherché.
Travailler avec LeCab en micro-entreprise ou en société ?
Le choix du statut influence directement la gestion des revenus, la déduction des charges, la TVA, les cotisations sociales et la protection du dirigeant.
La micro-entreprise
La micro-entreprise facilite le démarrage et limite les obligations comptables. Le chauffeur doit notamment tenir à jour ses recettes et conserver les justificatifs liés à son activité.
Sa principale limite réside dans l’impossibilité de déduire les charges réelles pour le calcul du bénéfice imposable. Or, une activité VTC supporte souvent des dépenses importantes.
La micro-entreprise peut donc être adaptée à un lancement, à une activité limitée ou à une situation dans laquelle les frais restent contenus. Elle doit être réévaluée lorsque le véhicule, l’énergie et les commissions absorbent une part trop élevée du chiffre d’affaires.
L’entreprise individuelle au réel
L’entreprise individuelle au réel permet de prendre en compte les charges professionnelles effectivement supportées. Elle entraîne en contrepartie des obligations comptables et déclaratives plus complètes.
Cette option peut devenir pertinente lorsque les dépenses sont significatives, mais elle doit être comparée aux autres structures en tenant compte de l’ensemble du projet.
La société VTC
Créer une SASU ou une EURL peut permettre de structurer une activité appelée à se développer. Le choix entre ces formes ne doit cependant pas reposer uniquement sur les cotisations sociales affichées.
Il faut étudier :
- la rémunération envisagée
- la protection sociale recherchée
- le bénéfice prévisionnel
- le mode de financement du véhicule
- les projets d’investissement
- le recrutement éventuel de chauffeurs
- la création d’une flotte
- la stratégie de distribution des bénéfices.
L’optimisation fiscale n’est pas une formule identique pour tous les chauffeurs. Elle dépend de la situation de l’entreprise et de celle du dirigeant.
Les erreurs fréquentes dans la comptabilité LeCab
Déclarer seulement le montant reçu
Le net bancaire ne correspond pas toujours au chiffre d’affaires. Vous devez examiner le relevé, la facture et le contrat pour identifier le bon montant.
Ne pas vérifier les relevés de courses
Une anomalie non détectée peut être reproduite pendant plusieurs semaines. Contrôlez régulièrement les courses, annulations, primes et régularisations.
Oublier les autres sources de revenus
Votre comptabilité doit intégrer toutes vos recettes, même si elles proviennent de plusieurs plateformes ou de clients directs.
Considérer la TVA comme de la trésorerie disponible
La TVA collectée est destinée à être reversée. L’utiliser pour régler les dépenses courantes crée un décalage dangereux.
Mélanger chiffre d’affaires et revenu net
Le montant des courses ne correspond pas à ce que vous gagnez personnellement. Vous devez d’abord payer les charges de l’entreprise, les cotisations et les impôts.
Choisir son statut une seule fois
Un statut adapté au démarrage peut devenir pénalisant après l’achat d’un véhicule, l’augmentation du chiffre d’affaires ou le recrutement d’un chauffeur.
Attendre la clôture pour analyser la rentabilité
Un bilan annuel montre ce qui s’est déjà passé. Un tableau de bord mensuel permet d’agir avant que la situation ne se dégrade.
Gestion d’une flotte LeCab : suivez chaque véhicule séparément
Lorsque plusieurs voitures ou plusieurs chauffeurs réalisent des courses LeCab, une vision globale ne suffit plus. Une flotte peut afficher un chiffre d’affaires en hausse tout en perdant de l’argent sur certains véhicules.
Vous devez suivre, pour chaque voiture :
- le chiffre d’affaires produit
- les commissions
- les heures travaillées
- le kilométrage
- l’énergie
- l’entretien
- le financement
- l’assurance
- la rémunération du chauffeur
- les cotisations patronales
- les périodes d’immobilisation
- la marge finale
La gestion sociale devient également centrale. Contrats, bulletins de paie, temps de travail, absences et procédures doivent être correctement encadrés.
Avant d’ajouter une voiture, préparez un scénario réaliste et un scénario défavorable. Intégrez une baisse d’activité, une réparation importante ou l’absence temporaire d’un chauffeur. Un véhicule supplémentaire n’est rentable que si la demande permet de couvrir durablement l’ensemble de ses coûts.
Pourquoi choisir un comptable spécialisé dans le VTC ?
Un comptable généraliste sait produire des comptes annuels. Un comptable spécialiste du VTC comprend en plus le fonctionnement des plateformes, le poids du véhicule, les kilomètres à vide, les commissions et les enjeux de gestion d’une flotte.
BVTC vous accompagne dans :
- la comptabilité de vos revenus
- le contrôle des relevés de plateformes
- les déclarations de TVA
- l’établissement des comptes annuels
- l’anticipation des cotisations et impôts
- le choix du statut juridique
- la rémunération du dirigeant
- le financement du véhicule
- la gestion sociale et la paie
- le développement d’une flotte VTC
- le suivi de votre trésorerie et de votre rentabilité
BVTC est inscrit à l’Ordre des experts-comptables et connaît les particularités du transport de personnes. L’accompagnement ne consiste pas seulement à classer des factures : il doit vous aider à prendre de meilleures décisions.
Vous profitez également de Pennylane inclus, d’un suivi des principales échéances et d’une équipe disponible sur WhatsApp pour répondre rapidement à vos questions.
Les réponses à vos questions sur la comptabilité des chauffeurs LeCab
Quel chiffre d’affaires déclarer avec LeCab ?
Le montant dépend du rôle contractuel de LeCab et du circuit de facturation. Il peut correspondre au montant brut des courses ou au montant facturé directement à LeCab. Votre contrat et vos relevés permettent de déterminer le traitement approprié.
Les commissions LeCab sont-elles déductibles ?
Dans un régime réel, elles peuvent généralement être enregistrées comme une charge lorsqu’elles sont professionnelles et correctement justifiées. En micro-entreprise, les dépenses réelles ne sont pas déduites individuellement du bénéfice imposable.
Peut-on travailler avec LeCab en micro-entreprise ?
Un chauffeur VTC peut exercer sous le régime de la micro-entreprise s’il respecte les conditions applicables. Il doit toutefois vérifier que ce régime reste avantageux compte tenu de ses charges réelles.
Faut-il facturer la TVA sur les courses LeCab ?
Cela dépend du régime de TVA de l’entreprise. Un chauffeur bénéficiant de la franchise en base ne facture pas la TVA tant qu’il respecte les conditions prévues. Lorsqu’il devient redevable, il doit collecter et déclarer la taxe.
Quels documents remettre au comptable ?
Il faut transmettre les relevés de courses, les factures, les commissions, les justificatifs de bonus ou de régularisation, les contrats et les relevés bancaires correspondants.
Peut-on déduire les frais de véhicule ?
Dans un régime réel, les dépenses professionnelles peuvent être déduites sous certaines conditions. Le traitement varie selon que le véhicule est acheté, financé à crédit, loué en LLD ou pris en crédit-bail.
Comment savoir si LeCab est rentable pour mon entreprise ?
Calculez la marge après commission et dépenses variables, puis rapportez-la au temps total mobilisé et au kilométrage réel. Incluez les approches, les attentes et les retours à vide.
Puis-je utiliser plusieurs plateformes VTC ?
Vous pouvez diversifier vos sources de courses sous réserve des engagements contractuels conclus. Tous les revenus doivent être enregistrés dans la comptabilité de votre entreprise.
Un chauffeur LeCab doit-il avoir un compte bancaire professionnel ?
Les obligations dépendent notamment du statut de l’entreprise. Même lorsque le compte professionnel n’est pas strictement imposé, disposer d’un compte consacré à l’activité facilite fortement le suivi et les contrôles.
BVTC peut-il reprendre une comptabilité déjà tenue ailleurs ?
BVTC peut examiner le dossier, contrôler les informations disponibles et organiser la reprise. Les relevés de plateformes, déclarations précédentes, comptes annuels et justificatifs doivent être réunis pour sécuriser la transition.



Comment comptabiliser une prime versée par LeCab ?
Une prime reçue dans le cadre de l’activité doit être enregistrée avec les recettes ou selon sa nature comptable exacte. Le justificatif transmis par la plateforme doit être conservé.